Domain familienrecht-mediation.de kaufen?
Wir ziehen mit dem Projekt
familienrecht-mediation.de um.
Sind Sie am Kauf der Domain
familienrecht-mediation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain familienrecht-mediation.de kaufen?
Wie kann das Familienrecht Familien bei der Regelung von Scheidung, Unterhalt und Sorgerecht unterstützen?
Das Familienrecht bietet klare gesetzliche Regelungen für Scheidung, Unterhalt und Sorgerecht, um Konflikte zu vermeiden. Es ermöglicht eine gerechte Aufteilung von Vermögen und die Festlegung von Unterhaltszahlungen. Zudem schützt es die Rechte und Interessen der Kinder, indem es klare Regelungen für das Sorgerecht festlegt. **
Welche rechtlichen Bestimmungen und Regelungen betreffen das Familienrecht und wie können sie sich auf Themen wie Ehe, Scheidung, Sorgerecht, Unterhalt und Adoption auswirken?
Das Familienrecht umfasst eine Vielzahl von rechtlichen Bestimmungen und Regelungen, die Ehe, Scheidung, Sorgerecht, Unterhalt und Adoption betreffen. Diese Gesetze regeln, wie Ehen geschlossen, aufgelöst und unterhalten werden, sowie die Rechte und Pflichten der Eltern in Bezug auf ihre Kinder. Sie legen auch fest, wie Unterhaltszahlungen berechnet und festgelegt werden und welche rechtlichen Schritte für eine Adoption erforderlich sind. Die Einhaltung dieser Bestimmungen kann sich auf die rechtliche Stellung und die finanzielle Verantwortung der Beteiligten auswirken und hat direkte Auswirkungen auf das Familienleben. **
Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
Kaligin, Thomas: Einzelfragen der BetriebsprüfungEinzelfragen der Betriebsprüfung , Durch immer stärkere Spezialisierung und Professionalisierung der Betriebsprüfung wachsen auch die gestalterischen Anforderungen rasant. Die zunehmende Prüfungsdichte führt zugleich zu einer Fülle zusätzlicher Konflikte zwischen Steuerpflichtigen, Beratung und Finanzverwaltung. Wie Sie sich auf typische Prüfungsschwerpunkte optimal vorbereiten, zeigt Ihnen Dr. Thomas Kaligin in der aktualisierten und erweiterten 3. Auflage seines Praxisbuchs - unter kritischer Würdigung der Verwaltungsauffassung und Rechtsprechung. - Betriebsaufspaltung - Schätzung - Rückstellungen - Gewerblicher Grundstückshandel - Gesellschafter-Geschäftsführer-Vergütung - Geschenke und Bewirtungskosten - Liebhaberei - Benennungsverlangen gem. § 160 AO - Private Nutzung betrieblicher Kfz - Investitionsabzugsbetrag gem. § 7g EStG - Spezifische Prüfungsschwerpunkte im Baugewerbe sowie im Gaststättengewerbe - NEU: Gewerbliche Infizierung von Personengesellschaften Neben konkreten Gestaltungslösungen und Checklisten für die wichtigsten Prüfungsschwerpunkte finden Sie auch eine Einführung zu Tax Compliance und der wirksamen Begrenzung steuerlicher und steuerstrafrechtlicher Risiken. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#57#, Autoren: Kaligin, Thomas, Auflage: 24003, Auflage/Ausgabe: 3., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 543, Keyword: Außenprüfung; Baugewerbe; Benennungsverlangen; Betriebsaufspaltung; Betriebsprüfung; Bewirtung; Gaststätte; Geschenk; Geschäftsführervergütung; IAB; IKS; Inverstitionsabzugsbetrag; Kfz-Nutzung; Liebhaberei; PKW-Nutzung; Prüfungsschwerpunkt; Rückstellung; Schätzung; Tax CMS; Tax Compliance; gewerblicher Grundstückshandel; innerbetriebliches Kontrollsystem, Fachschema: Betriebsprüfung~Finanzierung~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, Fachkategorie: Steuerverfahrensrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 141, Höhe: 34, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2341177,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Buchführungsfehler und BetriebsprüfungBuchführungsfehler und Betriebsprüfung , Feststellungen im Rahmen der steuerlichen Betriebsprüfung und Fehlerkorrektur - - Praxishandbuch , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240410, Produktform: Kartoniert, Titel der Reihe: Edition S + W##, Autoren: Schumacher, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 333, Keyword: Außenprüfung; Betriebsprüfung; Buchführung; Buchführungsfehler; Steuerliche Außenprüfung; Steuerliche Betriebsprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche gesetzlichen Regelungen und Rechte gibt es im Familienrecht bezüglich Ehe, Scheidung, Sorgerecht und Unterhalt?
Im Familienrecht regelt das Bürgerliche Gesetzbuch (BGB) die rechtlichen Beziehungen innerhalb der Familie. Es regelt unter anderem die Ehe, Scheidung, Sorgerecht und Unterhalt. Die Rechte und Pflichten der Ehepartner, Eltern und Kinder sind darin festgelegt. **
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
Welche rechtlichen Regelungen gibt es im Familienrecht in Bezug auf Vaterschaftsanerkennung und Sorgerecht?
Im Familienrecht können Väter ihre Vaterschaft durch Anerkennung beim Standesamt feststellen lassen. Bei gemeinsamer elterlicher Sorge haben beide Elternteile das Recht und die Pflicht, wichtige Entscheidungen für das Kind gemeinsam zu treffen. Im Falle einer Trennung oder Scheidung können Sorgerechts- und Umgangsregelungen vor Gericht geregelt werden. **
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
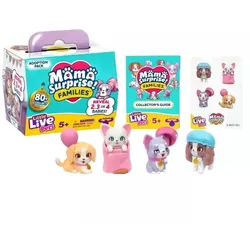
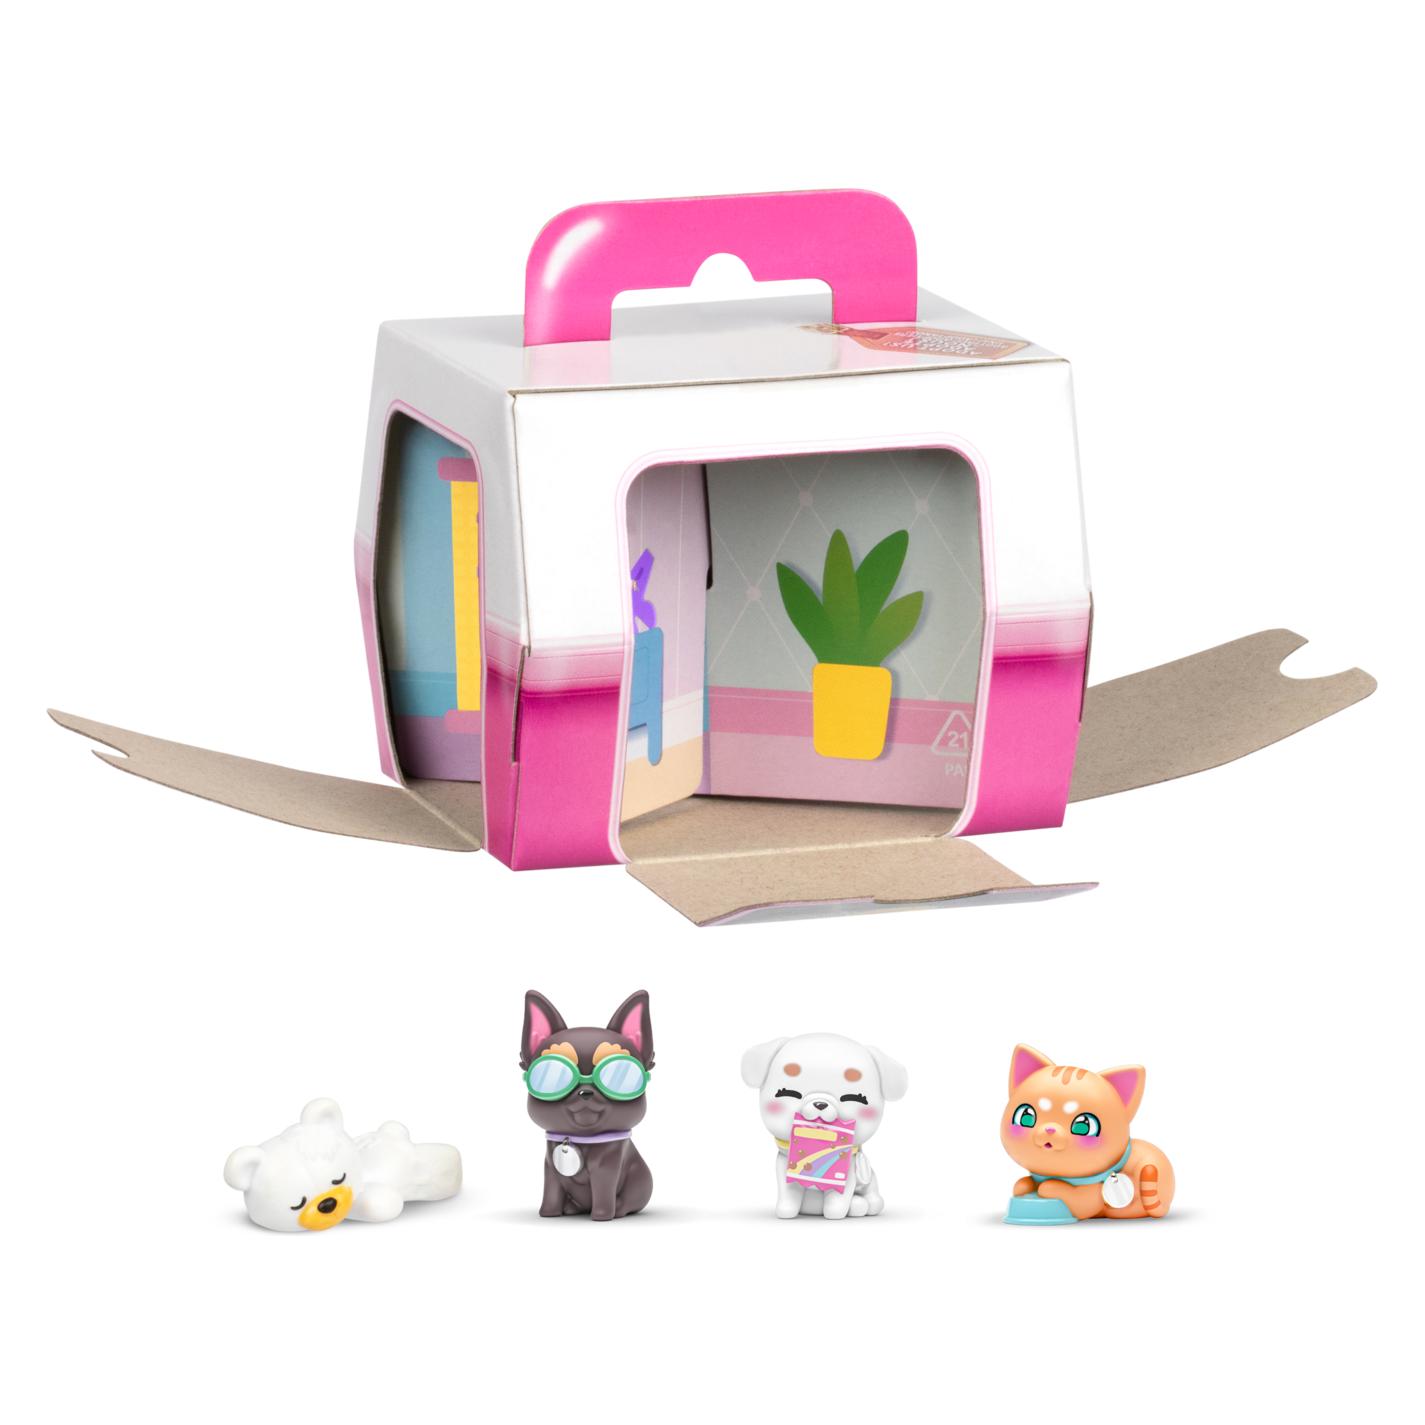
Little Live Pets: Mama Überraschung - AdoptionErlebe die Magie der Überraschung mit dem Little Live Pets: Mama Surprise - Adoptionsset! Mehr als 80 verschiedene Mamas und Welpen warten darauf, von dir entdeckt zu werden. Die 1. Serie bringt die süßesten und lustigsten Sammelfiguren.Das Paket enthält einen Hundetransporter, in dem sich kleine Welpen verstecken. Öffne die Türen und entdecke 2, 3 oder 4 Welpen! Wenn du 2 oder 3 Welpen findest, erhältst du sogar ein zusätzliches Überraschungszubehör. Es gibt acht verschiedene Hundefamilien zum Sammeln, wie zum Beispiel Beagle, Französische Bulldogge, Husky, Pudel, Spaniel, Malteser und Retriever Familien. Verpasse nicht die Limitierte Ausgabe der Golden Retriever Familie!Produkteigenschaften:Aufregende ÜberraschungenSammelfiguren: mehr als 80 Arten8 verschiedene HundefamilienLimitierte Edition Golden RetrieverBenötigt keine BatterienEmpfohlen ab 5 JahrenVerpackungsmaße: 8 x 7.5 x 6.6 cm6,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Einzelfragen der BetriebsprüfungEinzelfragen der Betriebsprüfung , Durch immer stärkere Spezialisierung und Professionalisierung der Betriebsprüfung wachsen auch die gestalterischen Anforderungen rasant. Die zunehmende Prüfungsdichte führt zugleich zu einer Fülle zusätzlicher Konflikte zwischen Steuerpflichtigen, Beratung und Finanzverwaltung. Wie Sie sich auf typische Prüfungsschwerpunkte optimal vorbereiten, zeigt Ihnen Dr. Thomas Kaligin in der aktualisierten und erweiterten 3. Auflage seines Praxisbuchs - unter kritischer Würdigung der Verwaltungsauffassung und Rechtsprechung. - Betriebsaufspaltung - Schätzung - Rückstellungen - Gewerblicher Grundstückshandel - Gesellschafter-Geschäftsführer-Vergütung - Geschenke und Bewirtungskosten - Liebhaberei - Benennungsverlangen gem. § 160 AO - Private Nutzung betrieblicher Kfz - Investitionsabzugsbetrag gem. § 7g EStG - Spezifische Prüfungsschwerpunkte im Baugewerbe sowie im Gaststättengewerbe - NEU: Gewerbliche Infizierung von Personengesellschaften Neben konkreten Gestaltungslösungen und Checklisten für die wichtigsten Prüfungsschwerpunkte finden Sie auch eine Einführung zu Tax Compliance und der wirksamen Begrenzung steuerlicher und steuerstrafrechtlicher Risiken. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#57#, Autoren: Kaligin, Thomas, Auflage: 24003, Auflage/Ausgabe: 3., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 543, Keyword: Außenprüfung; Baugewerbe; Benennungsverlangen; Betriebsaufspaltung; Betriebsprüfung; Bewirtung; Gaststätte; Geschenk; Geschäftsführervergütung; IAB; IKS; Inverstitionsabzugsbetrag; Kfz-Nutzung; Liebhaberei; PKW-Nutzung; Prüfungsschwerpunkt; Rückstellung; Schätzung; Tax CMS; Tax Compliance; gewerblicher Grundstückshandel; innerbetriebliches Kontrollsystem, Fachschema: Betriebsprüfung~Finanzierung~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, Fachkategorie: Steuerverfahrensrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 141, Höhe: 34, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2341177,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Familienrecht Familien bei der Regelung von Scheidung, Unterhalt und Sorgerecht unterstützen?
Das Familienrecht bietet klare gesetzliche Regelungen für Scheidung, Unterhalt und Sorgerecht, um Konflikte zu vermeiden. Es ermöglicht eine gerechte Aufteilung von Vermögen und die Festlegung von Unterhaltszahlungen. Zudem schützt es die Rechte und Interessen der Kinder, indem es klare Regelungen für das Sorgerecht festlegt. **
-
Welche rechtlichen Bestimmungen und Regelungen betreffen das Familienrecht und wie können sie sich auf Themen wie Ehe, Scheidung, Sorgerecht, Unterhalt und Adoption auswirken?
Das Familienrecht umfasst eine Vielzahl von rechtlichen Bestimmungen und Regelungen, die Ehe, Scheidung, Sorgerecht, Unterhalt und Adoption betreffen. Diese Gesetze regeln, wie Ehen geschlossen, aufgelöst und unterhalten werden, sowie die Rechte und Pflichten der Eltern in Bezug auf ihre Kinder. Sie legen auch fest, wie Unterhaltszahlungen berechnet und festgelegt werden und welche rechtlichen Schritte für eine Adoption erforderlich sind. Die Einhaltung dieser Bestimmungen kann sich auf die rechtliche Stellung und die finanzielle Verantwortung der Beteiligten auswirken und hat direkte Auswirkungen auf das Familienleben. **
-
Welche gesetzlichen Regelungen und Rechte gibt es im Familienrecht bezüglich Ehe, Scheidung, Sorgerecht und Unterhalt?
Im Familienrecht regelt das Bürgerliche Gesetzbuch (BGB) die rechtlichen Beziehungen innerhalb der Familie. Es regelt unter anderem die Ehe, Scheidung, Sorgerecht und Unterhalt. Die Rechte und Pflichten der Ehepartner, Eltern und Kinder sind darin festgelegt. **
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Schumacher, Peter: Buchführungsfehler und BetriebsprüfungBuchführungsfehler und Betriebsprüfung , Feststellungen im Rahmen der steuerlichen Betriebsprüfung und Fehlerkorrektur - - Praxishandbuch , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240410, Produktform: Kartoniert, Titel der Reihe: Edition S + W##, Autoren: Schumacher, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 333, Keyword: Außenprüfung; Betriebsprüfung; Buchführung; Buchführungsfehler; Steuerliche Außenprüfung; Steuerliche Betriebsprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Welche rechtlichen Regelungen gibt es im Familienrecht in Bezug auf Vaterschaftsanerkennung und Sorgerecht?
Im Familienrecht können Väter ihre Vaterschaft durch Anerkennung beim Standesamt feststellen lassen. Bei gemeinsamer elterlicher Sorge haben beide Elternteile das Recht und die Pflicht, wichtige Entscheidungen für das Kind gemeinsam zu treffen. Im Falle einer Trennung oder Scheidung können Sorgerechts- und Umgangsregelungen vor Gericht geregelt werden. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.